Impacts de la hausse des taux d’intérêt sur les prêts à la consommation en France en 2025
Anúncios
En 2025, la hausse des taux d’intérêt en France devrait entraîner une augmentation du coût des emprunts à la consommation, affectant le pouvoir d’achat des ménages et potentiellement ralentissant la demande de crédit et la croissance économique.
Anúncios
L’augmentation des taux d’intérêt est une réalité économique qui influence directement les finances personnelles de chacun. Comprendre quels sont les impacts de la hausse des taux d’intérêt sur les prêts à la consommation en France en 2025 est crucial pour anticiper et gérer au mieux ses finances.
Comment l’augmentation des taux d’intérêt affecte les prêts à la consommation
L’augmentation des taux d’intérêt est une décision de politique monétaire qui vise à contrôler l’inflation. Cependant, elle a des répercussions directes sur le coût du crédit pour les consommateurs. Comprendre ces répercussions est essentiel pour prendre des décisions financières éclairées.
Anúncios
L’impact le plus évident est l’augmentation du coût des nouveaux prêts. Lorsque les taux d’intérêt augmentent, les banques répercutent cette hausse en augmentant les taux qu’elles appliquent aux prêts à la consommation. Cela signifie que les consommateurs devront payer plus cher pour emprunter de l’argent, que ce soit pour un prêt personnel, un prêt auto ou un crédit renouvelable.
* **Prêts personnels:** Les mensualités augmentent, réduisant le montant disponible pour d’autres dépenses.
* **Prêts automobiles:** Le coût total du véhicule augmente, rendant l’acquisition plus difficile.
* **Crédits renouvelables:** Les taux déjà élevés peuvent devenir prohibitifs, piégeant les consommateurs dans un cycle d’endettement.
En conséquence, l’augmentation des taux d’intérêt peut freiner la demande de crédit. Les consommateurs, confrontés à des coûts d’emprunt plus élevés, peuvent décider de reporter leurs achats importants ou de réduire leurs dépenses discrétionnaires. Cela peut avoir un impact négatif sur la croissance économique, car la consommation est un moteur important de l’activité économique.
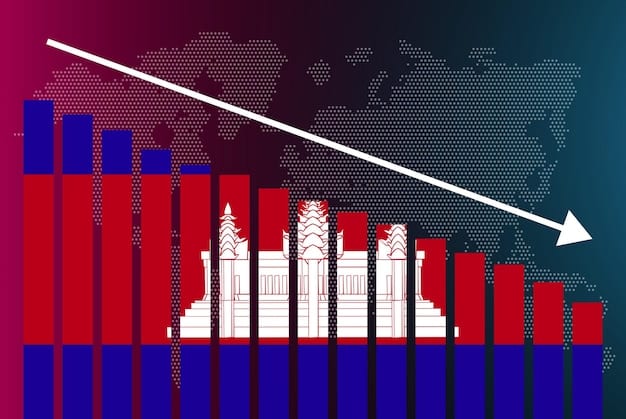
Au final, l’augmentation des taux d’intérêt est une arme à double tranchant. Elle peut aider à maîtriser l’inflation, mais elle peut aussi peser sur le pouvoir d’achat des consommateurs et ralentir la croissance économique. Il est donc essentiel que les consommateurs soient conscients de ces impacts et qu’ils adaptent leur comportement financier en conséquence.
Les types de prêts à la consommation les plus touchés
Tous les types de prêts à la consommation ne sont pas affectés de la même manière par la hausse des taux d’intérêt. Certains sont plus sensibles que d’autres en raison de leurs caractéristiques spécifiques. Il est donc important de comprendre quelles catégories de prêts sont les plus vulnérables.
Les prêts à taux variable sont particulièrement exposés à l’augmentation des taux d’intérêt. Contrairement aux prêts à taux fixe, où le taux d’intérêt reste constant pendant toute la durée du prêt, les prêts à taux variable voient leur taux ajusté en fonction des fluctuations du marché. Cela signifie que lorsque les taux d’intérêt augmentent, les mensualités des prêts à taux variable augmentent également, souvent de manière significative.
Voici quelques exemples de prêts à la consommation souvent proposés à taux variable :
* **Crédits renouvelables :** Ces crédits, aussi appelés revolving, sont souvent liés à des taux variables élevés.
* **Certains prêts personnels :** Certaines offres de prêts personnels peuvent être indexées sur les taux du marché.
Les prêts à court terme sont également plus sensibles à la hausse des taux d’intérêt que les prêts à long terme. En effet, les taux d’intérêt à court terme ont tendance à réagir plus rapidement aux changements de politique monétaire que les taux à long terme. Cela signifie que les prêts à court terme verront leur coût augmenter plus rapidement que les prêts à long terme en période de hausse des taux.
En somme, les consommateurs doivent être particulièrement vigilants lorsqu’ils envisagent de souscrire des prêts à taux variable ou à court terme en période de hausse des taux d’intérêt. Ils doivent évaluer attentivement leur capacité de remboursement en cas d’augmentation des mensualités et privilégier les prêts à taux fixe si possible.
Comment anticiper et s’adapter à la hausse des taux
La hausse des taux d’intérêt est un phénomène inévitable, mais il est possible de s’y préparer et d’en atténuer les effets sur ses finances personnelles. L’anticipation et l’adaptation sont les maîtres mots pour traverser cette période en toute sérénité.
La première étape consiste à analyser sa situation financière actuelle et à identifier les postes de dépenses les plus vulnérables à la hausse des taux d’intérêt. Il peut s’agir de prêts à taux variable, de crédits renouvelables ou de dépenses discrétionnaires financées par le crédit.
* **Renégocier ses prêts :** Si vous avez des prêts à taux variable, vous pouvez envisager de les renégocier pour obtenir un taux fixe plus avantageux.
* **Rembourser ses dettes :** Prioriser le remboursement des dettes les plus coûteuses, comme les crédits renouvelables, peut réduire votre exposition à la hausse des taux.
* **Épargner :** Constituer une épargne de précaution peut vous aider à faire face à des dépenses imprévues ou à des augmentations de mensualités.
Il est également important d’adapter son comportement de consommation pour limiter son recours au crédit. Cela peut passer par une réduction des dépenses discrétionnaires, un report des achats importants ou une recherche de solutions de financement alternatives, comme l’épargne personnelle ou l’aide familiale.
En adoptant une approche proactive et en mettant en place des stratégies d’adaptation, il est possible de minimiser l’impact de la hausse des taux d’intérêt sur ses finances personnelles et de préserver son pouvoir d’achat.
L’impact sur le marché immobilier français
La hausse des taux d’intérêt a un impact particulièrement significatif sur le marché immobilier français. Les taux d’intérêt sont un facteur déterminant dans la capacité des ménages à accéder à la propriété, et leur augmentation peut avoir des conséquences importantes sur la demande de logements et les prix immobiliers.
Lorsque les taux d’intérêt augmentent, le coût des prêts immobiliers augmente également. Cela signifie que les ménages doivent consacrer une part plus importante de leurs revenus au remboursement de leur prêt, ce qui réduit leur capacité d’emprunt et leur pouvoir d’achat immobilier.
Voici quelques impacts notables :
* Les potentiels acheteurs peuvent se voir contraints de reporter leur projet d’achat ou de réduire leurs ambitions en termes de superficie ou de localisation.
* Le marché immobilier peut connaître un ralentissement de la demande, entraînant une stagnation ou une baisse des prix.
* Le nombre de transactions immobilières peut diminuer, affectant l’activité des professionnels du secteur.
La hausse des taux d’intérêt peut également avoir un impact sur le marché locatif. Les propriétaires bailleurs peuvent être tentés de répercuter la hausse des taux sur les loyers, ce qui peut peser sur le budget des locataires.
En conclusion, la hausse des taux d’intérêt est un facteur important à prendre en compte pour les acteurs du marché immobilier français, qu’il s’agisse des acheteurs, des vendeurs, des propriétaires ou des locataires. Une bonne compréhension de ses mécanismes et de ses conséquences est essentielle pour prendre des décisions éclairées et adaptées à sa situation personnelle.
Les alternatives aux prêts à la consommation traditionnels
Face à la hausse des taux d’intérêt, il est important d’explorer les alternatives aux prêts à la consommation traditionnels. Ces alternatives peuvent offrir des solutions de financement plus abordables ou plus adaptées à certaines situations.
L’une des alternatives les plus courantes est le crédit entre particuliers, également connu sous le nom de “peer-to-peer lending”. Cette forme de financement met en relation directe des emprunteurs et des prêteurs, sans passer par l’intermédiaire d’une banque. Les taux d’intérêt proposés sont souvent plus avantageux que ceux des prêts bancaires traditionnels.
Voici d’autres options à considérer :
* **Le microcrédit :** Destiné aux personnes exclues du système bancaire traditionnel, le microcrédit peut permettre de financer des projets personnels ou professionnels de petite envergure.
* **Le crowdfunding :** Cette forme de financement participatif permet de collecter des fonds auprès d’un large public, généralement via une plateforme en ligne.
* **L’aide sociale :** Les personnes en difficulté financière peuvent bénéficier d’aides sociales, comme les prestations familiales, les allocations logement ou les aides à la mobilité.
Il est important de noter que ces alternatives ne sont pas toujours accessibles à tous et qu’elles peuvent être assorties de conditions spécifiques. Il est donc essentiel de se renseigner auprès des organismes compétents et de comparer les différentes offres avant de prendre une décision.
Au final, explorer les alternatives aux prêts à la consommation traditionnels peut permettre de trouver des solutions de financement plus adaptées à sa situation financière et de limiter l’impact de la hausse des taux d’intérêt.
Conseils pour gérer son budget en période de hausse des taux
La hausse des taux d’intérêt est un défi pour de nombreux ménages, mais il est possible de gérer son budget de manière efficace pour en atténuer les effets. L’adoption de bonnes pratiques financières et la mise en place d’un suivi budgétaire rigoureux sont essentielles pour traverser cette période en toute sérénité.
La première étape consiste à établir un budget réaliste et précis, en recensant toutes ses sources de revenus et toutes ses dépenses. Il est important de distinguer les dépenses fixes (loyer, mensualités de prêts, assurances) des dépenses variables (alimentation, loisirs, transports).
* **Réduire les dépenses variables :** Identifier les postes de dépenses où il est possible de faire des économies, comme les sorties, les abonnements ou les achats impulsifs.
* **Renégocier les contrats :** Comparer les offres des différents fournisseurs d’énergie, d’assurance ou de télécommunications pour obtenir les meilleurs tarifs.
* **Suivre son budget :** Utiliser un tableur, une application de gestion de budget ou un simple carnet pour suivre ses dépenses et s’assurer de respecter son budget.
En adoptant ces conseils et en faisant preuve de discipline, il est possible de gérer son budget de manière efficace en période de hausse des taux d’intérêt et de préserver son pouvoir d’achat.
| Point Clé | Description Résumée |
|---|---|
| 💰 Hausse des taux | Augmentation du coût des emprunts à la consommation. |
| 📉 Impact sur l’immobilier | Ralentissement potentiel du marché immobilier en France. |
| 💡 Alternatives | Explorer le crédit entre particuliers et le microcrédit. |
| 📊 Gestion du budget | Réduire les dépenses variables et renégocier les contrats. |
FAQ : Hausse des taux d’intérêt et prêts à la consommation
▼
Si vous avez un prêt à taux variable, vos mensualités augmenteront. Pour un prêt à taux fixe, vos mensualités resteront stables.
▼
Cela dépend des taux actuels du marché et des conditions de votre prêt. Comparez les offres avant de prendre une décision.
▼
Considérez le crédit entre particuliers, le microcrédit, ou l’épargne personnelle si possible.
▼
Établissez un budget précis, réduisez les dépenses variables et renégociez vos contrats pour économiser.
▼
La hausse des taux peut ralentir le marché, affectant la demande et potentiellement entraînant une stagnation des prix.
Conclusion
En conclusion, la hausse des taux d’intérêt sur les prêts à la consommation en France en 2025 représente un défi significatif pour les ménages et l’économie. Comprendre ces impacts, anticiper les changements et adapter ses stratégies financières sont essentiels pour minimiser les conséquences négatives et maintenir une situation financière stable. En explorant des alternatives, en gérant son budget de manière rigoureuse et en restant informé, il est possible de naviguer avec succès dans ce contexte économique en évolution.